2024年中国网络安全市场全景图 互联网服务领域的变革与机遇
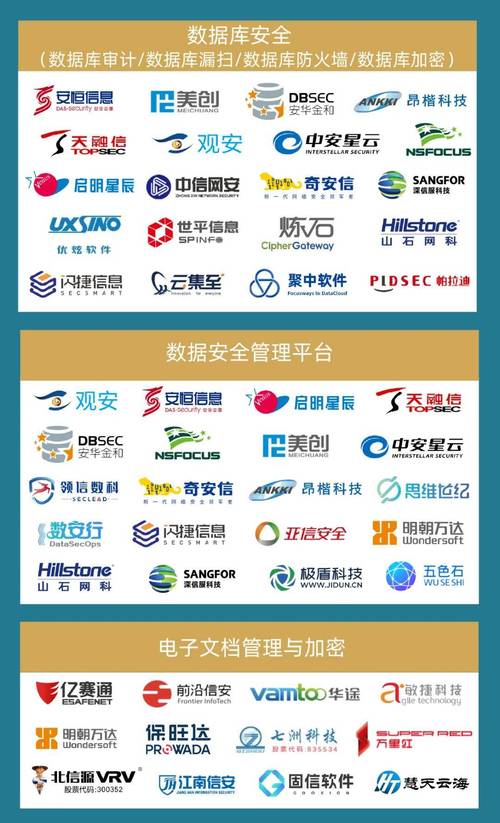
2024年,中国网络安全市场在政策、技术与需求的多重驱动下持续演进,互联网服务领域作为网络安全的主战场之一,呈现出更加复杂而活跃的图景。从政策合规到技术迭代,从产业格局到服务模式,一幅全景图正徐徐展开。
一、政策驱动:合规与实战并重
2024年,《网络安全法》《数据安全法》《个人信息保护法》构成的“三法一体”体系进一步深化落地,配套条例与标准密集出台。关基保护、数据出境、等级保护2.0等要求持续加码,企业合规压力从“被动合规”向“主动合规”转变。另一方面,实战化攻防演练进入常态化阶段,互联网服务企业开始将安全能力建设从“合规导向”升级为“实战导向”,攻防对抗、威胁狩猎、应急响应成为刚需。
二、技术趋势:云化、服务化与智能化
互联网服务领域的技术架构全面云化,催生了云原生安全、SASE、零信任等新架构的加速落地。安全能力交付方式从“卖盒子”转向“卖服务”,MSS(托管安全服务)在中小互联网企业中的渗透率显著提升。AI技术的应用双向深化:一方面,安全大模型开始用于威胁检测、告警降噪与自动化响应;另一方面,AI自身的安全风险(模型投毒、数据泄露、滥用)也催生了新的防护需求。API安全、数据安全治理、供应链安全成为互联网服务企业的高优先级议题。
三、市场格局:厂商分化与生态融合
传统综合安全厂商、专注细分领域的创新厂商以及云服务商之间的竞合关系更加复杂。互联网巨头凭借云基础设施与生态优势,在云安全、零信任、数据安全等赛道持续加码;专业安全厂商则在高级威胁检测、漏洞管理、安全托管服务等赛道建立差异化壁垒。预计2024年中国网络安全市场中,互联网服务行业的安全投入增速仍将领先于传统行业,其中安全服务占比持续提升。
四、重点赛道:需求热点与投资方向
数据安全与隐私计算成为互联网服务企业的投入重点,包括数据分类分级、DLP、隐私增强技术。零信任与SASE随着远程办公和混合云普及,落地案例快速增长。安全托管服务在降本增效诉求下受到中小互联网企业青睐。API与业务安全成为「必答题」,攻击面管理、 Bot 防护需求高涨。车联网、AI安全等新兴场景也开始形成早期市场。
五、服务模式创新:从产品到能力运营
互联网服务企业越来越倾向于以“安全运营”为中心构建能力。安全左右手、SOC建设、威胁情报运营成为头部企业的标配,而中小型企业则通过订阅式安全服务获取能力。2024年,「安全即服务」的理念在互联网行业进一步落地,涵盖安全托管、渗透测试即服务、漏洞管理即服务等模式。
六、挑战与展望
2024年中国网络安全市场在互联网服务领域面临多重挑战:安全人才短缺、告警疲劳、工具碎片化依然突出;实战化攻防中互联网企业的暴露面管理压力大;数据跨境流动合规路径仍需明晰。智能化、服务化、生态化将成为主旋律,安全将更深地嵌入互联网业务创新的基因之中。
总而言之,2024年的中国网络安全市场互联网服务板块正从“合规驱动的产品采购”走向“实战驱动的能力运营”,市场全景充满变革与机遇,只有主动进化、拥抱服务化与智能化的企业,才能在数字时代的攻防博弈中占据先机。
如若转载,请注明出处:http://www.xrrgfxk.com/product/48.html
更新时间:2026-11-01 10:14:26